VIDEO | La morosidad de las familias duplica los niveles de las peores crisis de los últimos 25 años
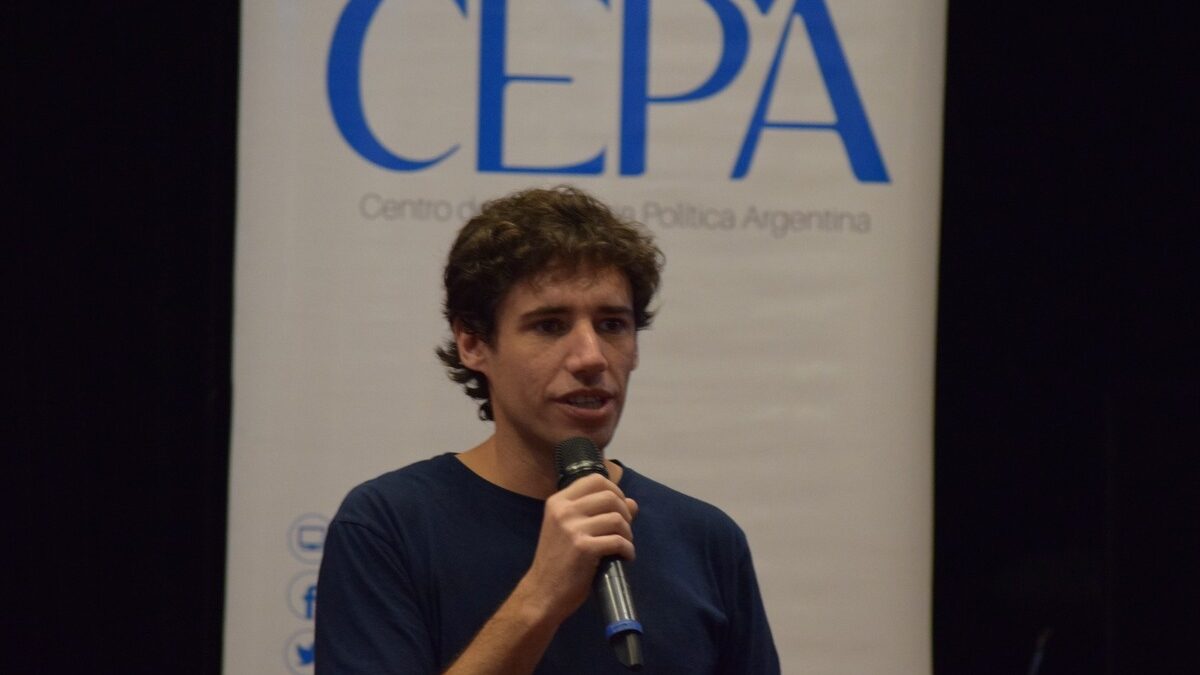
La morosidad de las familias argentinas alcanzó niveles que duplican los registros de las peores crisis económicas de los últimos 25 años. Así lo planteó el politólogo especializado en Economía Política Juan Manuel Gispert, integrante del Centro de Economía Política Argentina (CEPA), a partir de los últimos datos sobre el incumplimiento de los compromisos financieros.
“La media argentina de morosidad siempre ronda en torno al 2 o al 3% y los picos por alguna crisis económica, ya sea la crisis de 2001, la crisis financiera mundial de las hipotecas subprime de 2008 o el momento donde se dispara el dólar en la época de Macri, nunca superó el 5 o el 6%; hoy estamos hablando del 12,2%”, explicó.
 La morosidad de las familias duplica los niveles de las peores crisis de los últimos 25 años
Un informe del CEPA difundido durante el fin de semana precisó que la morosidad del sector privado en los bancos llegó al 7,5% en septiembre de 2026. Al desagregar los datos, el indicador alcanzó el 12,2% en las familias y el 3,9% en las empresas.
El deterioro estuvo impulsado por el financiamiento al consumo a través de préstamos personales y tarjetas de crédito. Esos instrumentos concentraron el 71,8% del saldo irregular total a agosto de 2026.
La situación es todavía más crítica en las billeteras virtuales. Allí, la morosidad pasó del 7,3% en noviembre de 2024 al 34,6% en septiembre de 2026, un máximo que superó el registro de la pandemia, cuando había llegado al 27,1% en mayo de 2020.
En el caso de las familias, el índice bancario alcanzó su nivel más alto desde la crisis de 2001, cuando llegó al 32,7% en septiembre de 2003. Si se considera el conjunto del sistema financiero, con bancos y billeteras virtuales, la morosidad se ubicaría en torno al 15,4%.
Un problema estructural
Gispert marcó una diferencia entre la situación actual y la crisis de 2001. Para el especialista, el endeudamiento de las familias no responde a un episodio puntual, sino a las características del modelo económico que lleva adelante el gobierno de Javier Milei.
“El contexto es distinto, porque la crisis de 2001 fue una crisis puntual, en la que se pesificaron los depósitos y las deudas estaban dolarizadas. Esto es estructural, está mostrando una conducta sistémica del modelo, que tiene entre sus anclas para bajar la inflación el ancla salarial”, sostuvo.
El integrante del CEPA vinculó el crecimiento de la mora con la pérdida de poder adquisitivo y las restricciones a las negociaciones salariales. “Hay una presión muy fuerte sobre los salarios del sector público nacional y sobre los salarios del sector privado, porque no permite que las paritarias superen la inflación, y está asfixiando a las provincias, que también están ajustando los sueldos”, planteó.
Las alternativas para salir del endeudamiento
El especialista señaló dos caminos para afrontar el problema: instrumentar una línea de crédito con tasas muy bajas para que las personas endeudadas puedan refinanciar sus compromisos o impulsar un aumento generalizado de los salarios y del empleo.
Gispert también advirtió sobre el vínculo entre la morosidad, la caída de los ingresos y la actividad económica. “Lo más grave de esto que estamos viendo de la morosidad y la actividad económica en general, producto de la caída de salarios, es que baje la inflación fuertemente para que los salarios le ganen y con eso empieza a reactivarse la economía porque hay más demanda, o que baje la tasa de interés para que las empresas se endeuden e inviertan”, señaló.