
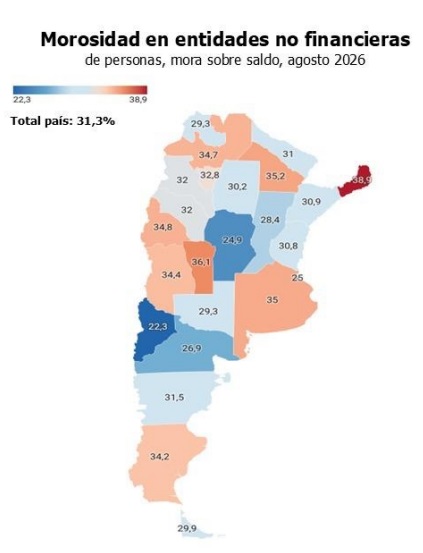
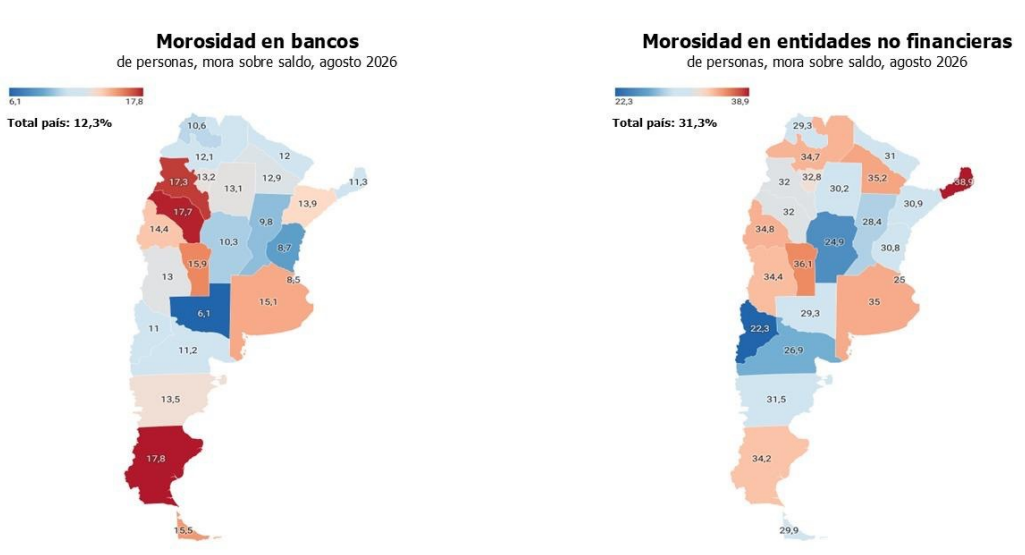
El endeudamiento de los hogares muestra señales de presión en San Luis. En agosto de 2026, la mora sobre saldo alcanzó el 15,9% en bancos y el 36,1% en entidades no financieras, por encima de los promedios nacionales, que se ubicaron en el 12,3% y el 31,3%, respectivamente.
Los datos aparecen en el informe Argentina a crédito. El aumento de la morosidad y la dificultad de los hogares para llegar a fin de mes, elaborado por Pensar Argentina en octubre de 2026. El trabajo fue publicado por la Fundación Pensar, vinculada al PRO, y combina indicadores del sistema financiero con una encuesta nacional que muestra hasta qué punto las familias recurren al crédito para sostener sus gastos cotidianos.
La diferencia entre los dos tipos de financiamiento es marcada. En San Luis, la mora en entidades no financieras supera en 4,8 puntos porcentuales el promedio nacional, mientras que en los bancos la brecha es de 3,6 puntos. La comparación refleja una mayor proporción de saldos irregulares en ambos segmentos, con un nivel más alto fuera del sistema bancario.
Endeudarse para comprar alimentos y pagar gastos básicos
La encuesta nacional realizada por Casa Tres en agosto muestra que el 58% de las personas consultadas tomó un préstamo, utilizó crédito o financió gastos del hogar en los últimos meses. La proporción sube al 63% entre las mujeres y al 65% en los sectores de menores ingresos.
El dato más significativo aparece al observar para qué se utiliza ese dinero. Entre quienes recurrieron al financiamiento, el 26% lo destinó principalmente a comprar alimentos; el 21%, a cubrir gastos cotidianos del hogar; el 15%, a pagar servicios, impuestos u otras obligaciones, y el 14%, a cancelar otras deudas.
Así, el crédito no se limita a financiar compras de mayor valor o consumos extraordinarios. Para una parte de los hogares, se convirtió en una herramienta para afrontar gastos esenciales y llegar a fin de mes.
La encuesta también revela dificultades para cumplir con los pagos. El 54% de los consultados afirmó que dejó de pagar alguna obligación o se atrasó por motivos económicos durante los últimos meses.
Entre quienes tuvieron atrasos, el 46% mencionó servicios u obligaciones del hogar; el 36%, tarjetas de crédito, y el 33%, préstamos o deudas. Las respuestas muestran que las dificultades alcanzan tanto a los gastos básicos como a los compromisos asumidos con entidades financieras.
El incumplimiento también presenta diferencias por nivel socioeconómico. La encuesta registra atrasos en el 72% de las personas de sectores de menores ingresos, frente al 43% de los sectores medios y el 30% de los de mayores ingresos.
La mora fuera de los bancos
El mapa federal del informe permite dimensionar la situación puntana frente al resto del país. En agosto, la mora sobre saldo en entidades no financieras llegó al 36,1% en San Luis, frente al 31,3% nacional. En bancos, el indicador provincial fue del 15,9%, contra el 12,3% del promedio argentino.
La comparación requiere distinguir los indicadores: la mora sobre saldo mide qué proporción del monto financiado presenta irregularidades, no qué porcentaje de la población está endeudada ni cuántas personas dejaron de pagar. Tampoco significa que todo ese dinero se haya perdido de manera definitiva.
El informe incorpora además un gráfico que cruza la informalidad laboral con el incumplimiento en proveedores no financieros. San Luis aparece por encima de la media, en una franja de entre el 30% y el 35% de mora en ese segmento.
La tendencia general del gráfico muestra una asociación positiva: las jurisdicciones con mayor informalidad tienden a registrar niveles más altos de incumplimiento. El documento presenta esta relación como evidencia descriptiva, compatible con ingresos más inestables y un acceso más limitado a financiamiento en mejores condiciones. No demuestra, por sí sola, que la informalidad sea la causa directa de la mora.
Una presión que también se refleja en el sistema financiero
El informe distingue los atrasos que las personas reconocen en una encuesta de los indicadores que miden los saldos de crédito irregulares. Son mediciones diferentes: una persona puede atrasarse con una factura de servicios sin tener un préstamo bancario impago, mientras que los indicadores financieros se calculan sobre los montos financiados.
En el plano nacional, los datos del Banco Central muestran que en julio de 2026 la irregularidad del crédito bancario alcanzó el 12,9% entre las familias, frente al 3,6% de las empresas. El deterioro se concentra especialmente en los préstamos personales y las tarjetas de crédito.
El documento advierte que la presión sobre los presupuestos familiares puede traducirse en menos consumo, incertidumbre y dificultades para cumplir con obligaciones futuras. También señala que reducir las cuotas puede ayudar ante un desfasaje transitorio entre ingresos y pagos, pero no resuelve por sí solo un problema persistente de ingresos insuficientes.